
Auswertungen der Finanzbuchhaltung
Schulungsvideo ansehenAuswertungen der Finanzbuchhaltung Schritt für Schritt erklärt · 5,1 Minuten · öffnet sich mit einem KlickJournal, Kontoblatt, Summen- und Saldenliste, Umsatzsteuer-Voranmeldung, GuV, Einnahmenüberschussrechnung, BWA und vorläufige Bilanz - mit druckfertigen A4-Ausdrucken.
1. Bedienung
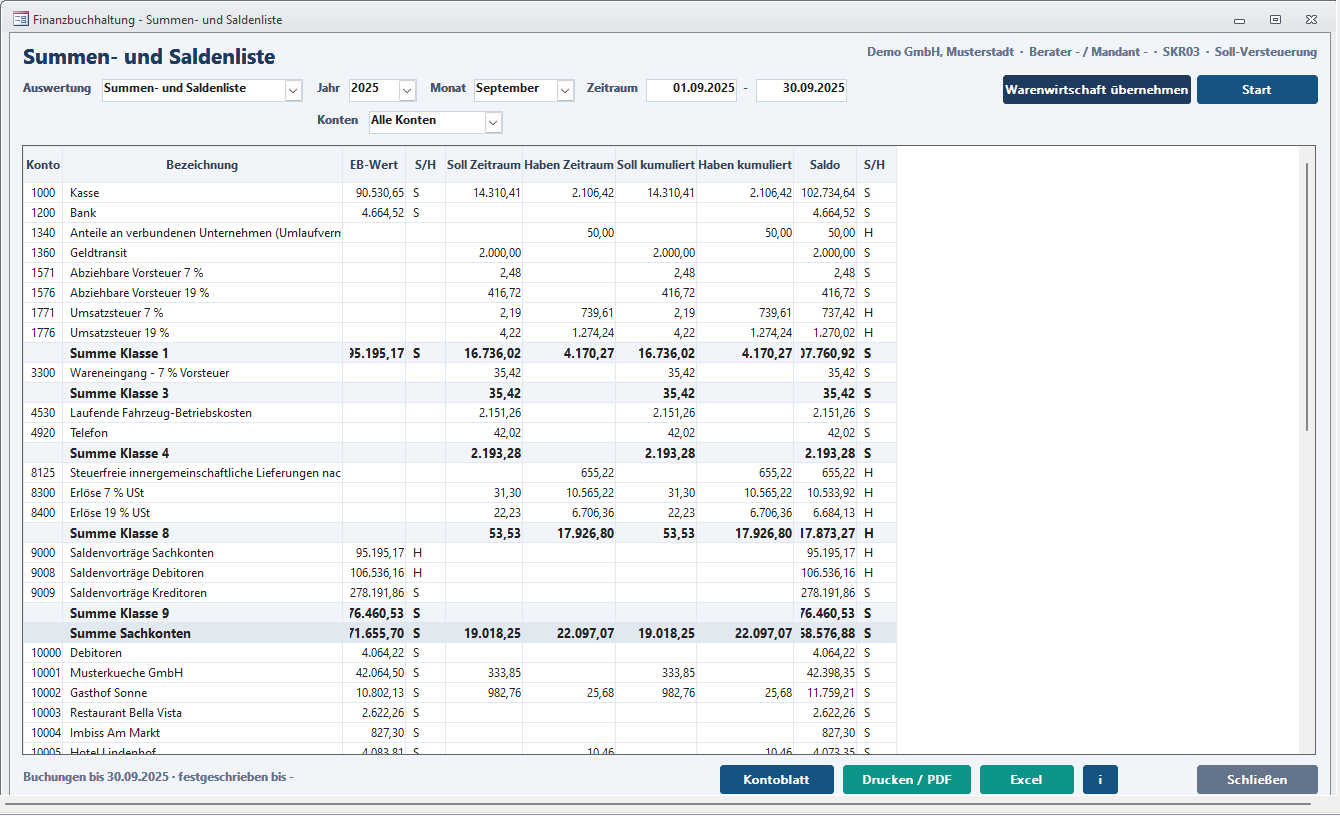
- Auswertung wählen (die Menüpunkte Sachkonten, Journal, Summen- und Saldenliste, Umsatzsteuerberechnung und GuV öffnen direkt die passende Auswertung).
- Beim Öffnen wird die Auswertung sofort für den aktuellen Monat berechnet (Kontoblatt: sobald ein Konto eingegeben ist). Für einen anderen Monat Jahr und Monat wählen - der Zeitraum wird dann auf den ganzen Monat gesetzt. Datum von/bis können Sie davon unabhängig frei eintragen (z. B. 15.08. bis 20.09. oder ein ganzes Quartal); die Monatsauswahl bleibt dann leer. Mit Monat „Alle (ganzes Jahr)“ gilt das ganze Jahr; beim Wechsel der Auswertung wird sofort neu gerechnet.
- Start - die Liste wird aus dem Hauptbuch berechnet. Fehlen noch Buchungen aus Belegen/Zahlungen, erscheint vorher ein Hinweis (siehe Abschnitt 2); mit Warenwirtschaft übernehmen können Sie jederzeit selbst übernehmen.
- Drucken / PDF erzeugt eine Druckansicht (A4 quer, auch als PDF speicherbar), Excel öffnet den Listenexport.
Aus Summen- und Saldenliste, GuV, BWA und Journal führt Kontoblatt bzw. ein Doppelklick direkt zum Kontoblatt des markierten Kontos; Zurück kehrt zur vorherigen Auswertung zurück.
2. Sind die Zahlen aktuell? Übernehmen und Hinweis
Damit Auswertungen nicht versehentlich unvollständig sind, gibt es im Formular zwei Hilfen:
Warenwirtschaft übernehmen
Übernimmt alle neuen und geänderten Belege und Zahlungen des eingestellten Zeitraums ins Hauptbuch und berechnet die Auswertung danach sofort neu. Bei der vorläufigen Bilanz gilt der Zeitraum ab Beginn des Wirtschaftsjahres.
Hinweis beim Start
Vor jeder Auswertung prüft Hanware, ob für den gewählten Zeitraum noch Buchungen aus Belegen/Zahlungen fehlen. Wenn ja, erscheint:
- Ja - die Buchungen werden übernommen (Meldung „Buchungsstapel … erzeugt“), danach läuft die Auswertung mit den neuen Werten.
- Nein - die Auswertung läuft mit dem bisherigen Hauptbuch; für diesen Zeitraum wird in der geöffneten Auswertung nicht erneut gefragt.
Die Prüfung dauert für einen Monat nur wenige Sekunden. Derselbe Zeitraum wird höchstens alle 10 Minuten geprüft.
3. Neue Rechnungen und Zahlungen
Die Auswertungen der Finanzbuchhaltung lesen nur das Hauptbuch. Eine neue Rechnung oder Zahlung in der Warenwirtschaft erscheint dort erst, wenn sie übernommen wurde - so wie früher beim FiBu-Export.
Ablauf
- Erfassen - Sie schreiben eine Rechnung, Gutschrift, einen Rechnungseingang, eine Belastungsanzeige oder buchen eine Zahlung. Das Hauptbuch ändert sich dabei noch nicht.
- Übernehmen - auf einem dieser Wege:
- Buchungsstapel: Zeitraum wählen und Übernehmen
- Auswertungen: Warenwirtschaft übernehmen für den gewählten Zeitraum
- Auswertungen: beim Start erscheint automatisch ein Hinweis, wenn noch etwas fehlt (siehe unten)
- Auswerten - Journal, Kontoblatt, Summen- und Saldenliste, UStVA, GuV und BWA enthalten die neuen Buchungen, sobald Sie Start klicken.
Was beim Übernehmen gebucht wird
Hanware vergleicht Belege und Zahlungen mit dem Hauptbuch und bucht nur die Unterschiede als neuen Buchungsstapel. Die Tabelle zeigt die Soll-Versteuerung; bei Ist-Versteuerung werden Rechnungen nicht gebucht, sondern erst die Zahlungen direkt auf die Erlös-/Aufwandskonten (siehe Abschnitt „Ist- und Soll-Versteuerung“).
| Situation | Buchung im Hauptbuch |
|---|---|
| Neue Rechnung | Personenkonto (Debitor) an Erlöskonten, Umsatzsteuer auf das Steuerkonto - aufgeteilt nach Gegenkonten (siehe nächster Abschnitt) |
| Neuer Rechnungseingang / Belastungsanzeige | Aufwands-/Wareneingangskonten an Kreditor, Vorsteuer auf das Steuerkonto |
| Neue Zahlung | Bank bzw. Kasse an Personenkonto; ist die Zahlung Belegen zugeordnet, je Beleg eine Buchung. Ein nicht zugeordneter Rest wird ebenfalls auf das Personenkonto gebucht. |
| Beleg oder Zahlung geändert | nur die Differenz (z. B. +10,00 € oder Umbuchung auf ein anderes Konto) |
| Beleg oder Zahlung gelöscht | Gegenbuchung (Storno) der bisherigen Buchung |
| nichts geändert | Meldung „Keine neuen Buchungen“ - mehrfaches Übernehmen ist daher unbedenklich |
Abgeschlossene Monate
- Gesperrte Periode: Ändert sich ein Beleg aus einem gesperrten Monat, wird die Korrektur am 1. Tag des nächsten offenen Monats gebucht. Der Buchungstext beginnt mit
Korr. TT.MM.JJ, der gesperrte Monat bleibt so, wie er gemeldet wurde. - Festgeschriebene Stapel werden nie verändert - Korrekturen kommen immer in einen neuen Stapel.
- Nach dem Festschreiben sind die Belege des Zeitraums in der Warenwirtschaft gesperrt (wie beim bisherigen FiBu-Export).
4. Ist- und Soll-Versteuerung
Wie Belege und Zahlungen ins Hauptbuch kommen, hängt von der Versteuerungsart ab. Sie steht in den Buchhaltungseinstellungen im Feld „Buchungsart“ und wird oben rechts in den FiBu-Formularen angezeigt (z. B. „SKR03 · Ist-Versteuerung“).
| Soll-Versteuerung (Buchungsart 2) | Ist-Versteuerung (Buchungsart 1) | |
|---|---|---|
| Rechnung / Rechnungseingang | wird mit dem Belegdatum gebucht: Debitor an Erlöse bzw. Aufwand an Kreditor, Umsatz-/Vorsteuer im Monat der Rechnung | wird nicht gebucht |
| Zahlung zu einer Rechnung | Bank/Kasse an Personenkonto (gleicht die offene Rechnung aus) | Bank/Kasse direkt an die Erlös- bzw. Aufwandskonten der bezahlten Rechnung, Umsatz-/Vorsteuer im Monat der Zahlung |
| Teilzahlung | Bank an Personenkonto über den gezahlten Betrag | anteilig auf die Konten der Rechnung (z. B. 50 % bezahlt → 50 % je Erlöskonto, Leergut und Steuersatz) |
| Verrechnung (ohne Geldfluss) | Verrechnungskonto an Personenkonto | Verrechnungskonto an die Konten der Rechnung, anteilig |
| Zahlung ohne Rechnung | in beiden Fällen: Bank/Kasse an das Gegenkonto der Zahlung (z. B. Anzahlung, Gebühren, Privatentnahme) | |
| Debitoren/Kreditoren in der Summen- und Saldenliste | zeigen die offenen Posten | bleiben in der Regel leer |
Beispiel Ist-Versteuerung
Rechnung vom 28.08.: Ware 7 % 1.000,00 € netto, Leergut 19 % 100,00 € netto = 1.189,00 € brutto. Der Kunde zahlt am 05.09. die Hälfte (594,50 €).
- August: keine Buchung (die Rechnung ist noch nicht bezahlt).
- September: Bank 535,00 € an Erlöse 7 % (500,00 € + 35,00 € USt) und Bank 59,50 € an Leergut 19 % (50,00 € + 9,50 € USt). Die Umsatzsteuer erscheint in der Umsatzsteuer-Voranmeldung September.
Gut zu wissen
- Die Aufteilung richtet sich nach dem Buchungsjournal der Rechnung - also nach denselben Artikel-Gegenkonten, Leergut- und Steuerschlüsseln wie bei der Soll-Versteuerung. Rundungscent kommen auf den größten Anteil, die Summe entspricht immer genau der Zahlung.
- Hat eine bezahlte Rechnung kein verwendbares Buchungsjournal, wird die Zahlung wie bei der Soll-Versteuerung auf das Personenkonto gebucht und in der Stapel-Info als Hinweis gemeldet.
- Keine gültige Buchungsart hinterlegt? Beim Öffnen der Finanzbuchhaltung wird automatisch „Soll-Versteuerung“ (2) eingetragen und eine Meldung angezeigt. Ändern Sie dies bei Bedarf in den Buchhaltungseinstellungen.
- Buchungsart gewechselt? Das Übernehmen bucht immer nur die Unterschiede. Nach einem Wechsel werden vorhandene Buchungen des Zeitraums daher automatisch umgebucht (z. B. Rechnungsbuchungen storniert). Wechseln Sie die Versteuerungsart nur zum Beginn eines Wirtschaftsjahres und nach Absprache mit Ihrem Steuerberater.
5. Summen- und Saldenliste
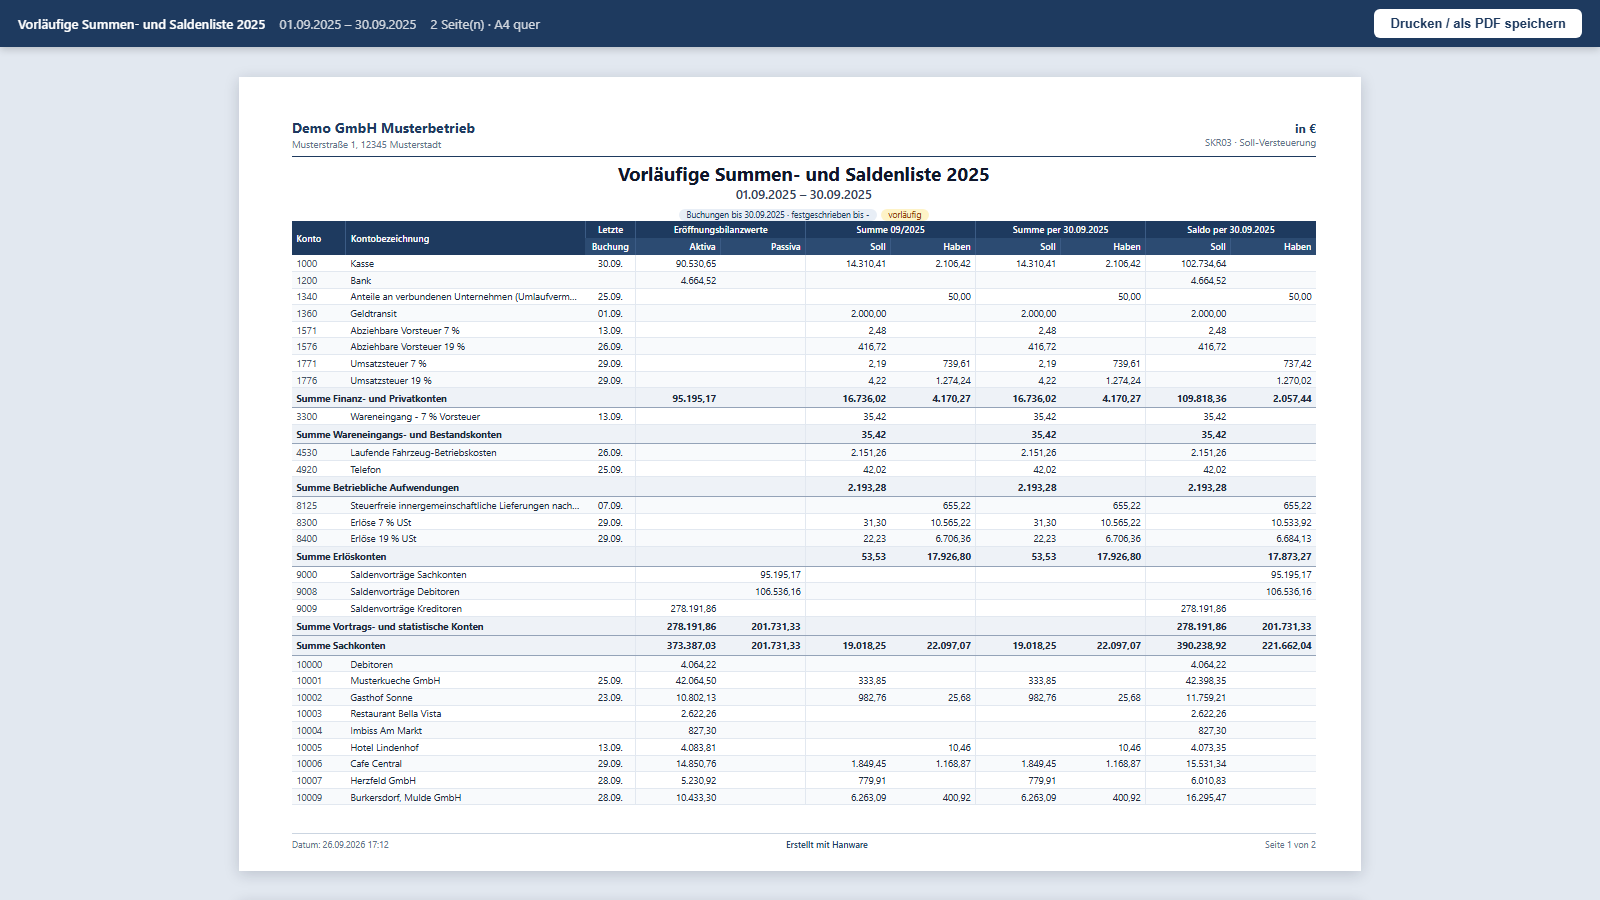
Je Konto: EB-Wert (Saldenvortrag), Soll/Haben im Zeitraum, Soll/Haben kumuliert seit Beginn des Wirtschaftsjahres und Saldo mit S/H. Zwischensummen je Kontenklasse, Debitoren und Kreditoren; die Gesamtsumme hat immer Saldo 0,00.
6. Umsatzsteuer-Voranmeldung
Die Kennzahlen kommen aus den UStVA-Kennzeichen der Konten im Kontenplan. Wie im ELSTER-Formular werden die Bemessungsgrundlagen in vollen Euro gezeigt und die Steuer für Kz 81/86/89/93 daraus berechnet; sonstige Steuerbeträge kommen aus den Steuerkonten. Erlöse auf Konten ohne Kennzahl werden nach Steuersatz Kz 81 (19 %%), Kz 86 (7 %%) oder Kz 35/36 zugeordnet.
Unten die Abstimmung: Saldo der Umsatz- und Vorsteuerkonten gegen Kz 83. Die Differenz sollte nur aus der Rundung auf volle Euro bestehen (wenige Cent bis Euro).
7. Ausdrucke (A4, PDF)
Drucken / PDF öffnet die Auswertung als druckfertige A4-Seiten im Browser. Oben in der Leiste steht die Seitenzahl; mit „Drucken / als PDF speichern“ wird gedruckt oder - mit dem Drucker „Microsoft Print to PDF“ bzw. „Als PDF speichern“ - eine PDF-Datei erzeugt.
| Auswertung | Aufbau des Ausdrucks |
|---|---|
| Summen- und Saldenliste | A4 quer: Konto, Bezeichnung, letzte Buchung, Eröffnungsbilanzwerte Aktiva/Passiva, Summe Zeitraum, Summe per Stichtag und Saldo per Stichtag (Soll/Haben); Zwischensummen je Kontenklasse (z. B. „Finanz- und Privatkonten“, „Erlöskonten“), Debitoren, Kreditoren, Summe gesamt. |
| Journal | A4 hoch: Belegdatum, Buchungsnummer, Belegnummer, Buchungstext, Originalbetrag, Soll- und Haben-Konto mit Betrag, USt. Soll/Haben mit Steuerkonto; Übertrag oben und Zwischensumme unten auf jeder Seite, Kontrolle Soll = Haben am Ende. Aus dem Buchungsstapel druckt „Journal drucken“ den markierten Stapel. |
| BWA / GuV | A4 hoch: Positionen mit Betrag und Anteil in %, darunter die einzelnen Konten (Kontennachweis), Vorjahr und Veränderung; bei Monats-/Quartalsauswertungen zusätzlich kumuliert. |
| Einnahmenüberschussrechnung (EÜR) | A. Betriebseinnahmen (Erlöse, vereinnahmte Umsatzsteuer), B. Betriebsausgaben (Kostengruppen, Abschreibungen, verauslagte Vorsteuer, USt-Vorauszahlungen), Überschuss; auf eigener Seite der Kontennachweis der sonstigen Konten (Bank, Kasse, Privat …), dessen Summe dem Überschuss entspricht. Besonders geeignet bei Ist-Versteuerung. |
| Kontoblatt, UStVA, Bilanz | gleicher Seitenrahmen mit Kopf, Fuß und Seitenzahlen. |
Jede Seite hat Firmenkopf, Titel, Zeitraum, Stand der Buchführung („vorläufig“, solange nicht alles festgeschrieben ist) und im Fuß Datum, Benutzer und „Seite x von y“.
8. GuV und BWA
GuV nach § 275 HGB (Gesamtkostenverfahren) mit Betriebsergebnis, Finanzergebnis und Jahresüberschuss. BWA im Aufbau der DATEV-BWA Form 01 (Gesamtleistung, Rohertrag, Kostenarten, Betriebsergebnis, neutrales Ergebnis, vorläufiges Ergebnis).
Spalten: Zeitraum, %% vom Umsatz bzw. der Gesamtleistung, kumuliert seit Beginn des Wirtschaftsjahres, Vorjahreswerte und Veränderung in %%. Mit „mit Kontennachweis“ werden die Konten unter jeder Position aufgeführt.
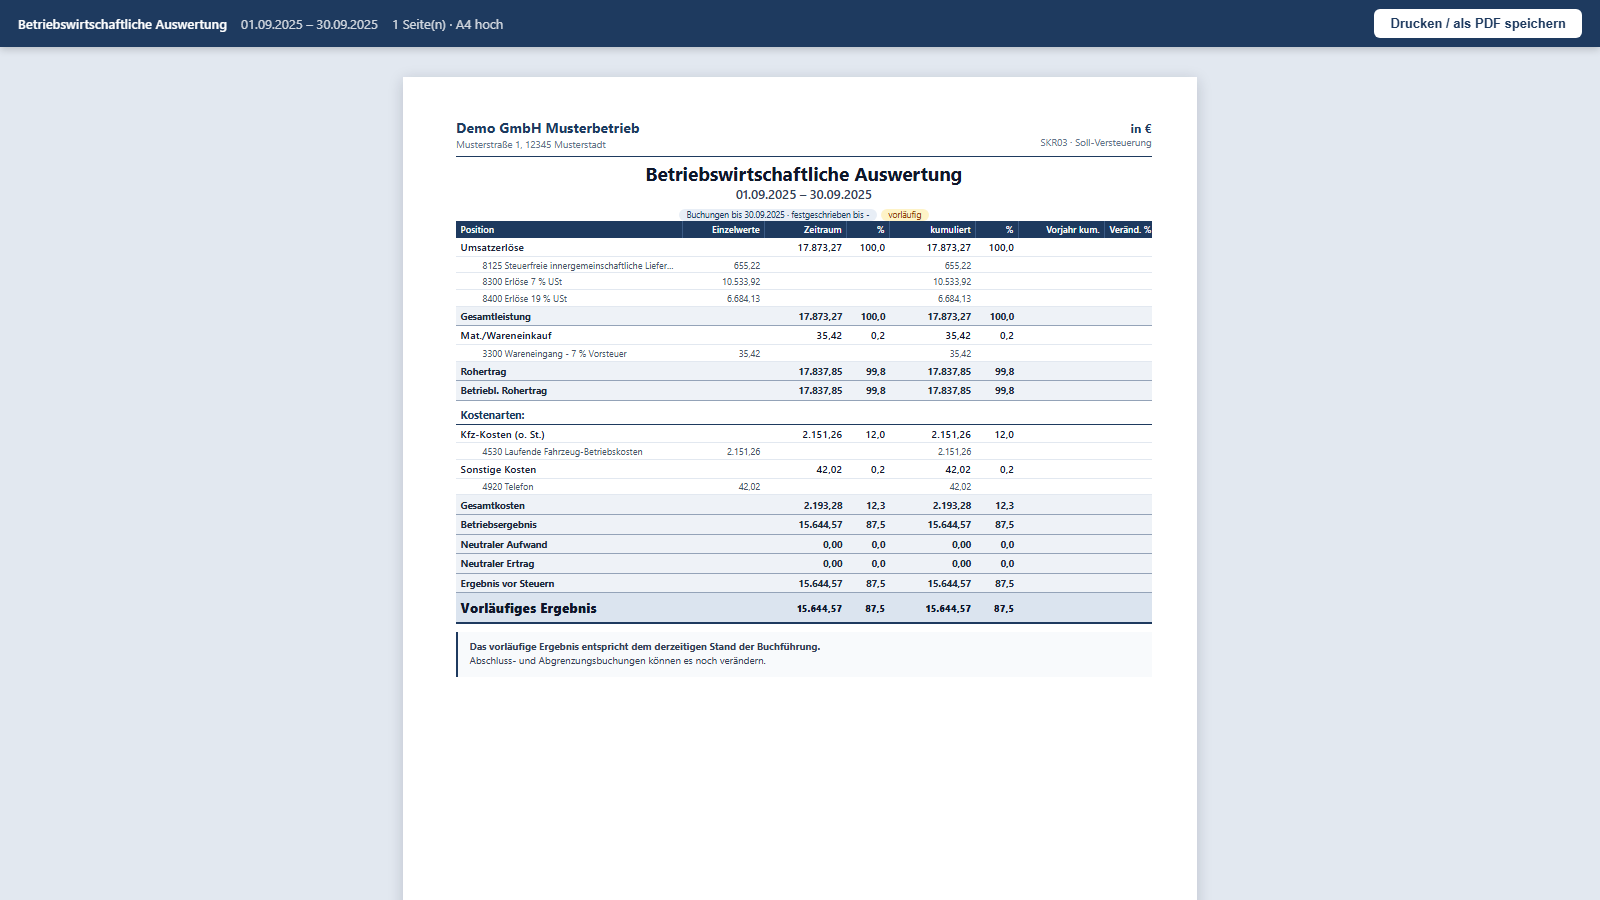
Die Zuordnung der Konten erfolgt über die GuV-Position im Kontenplan (Tabelle fibu_auswertungszeilen); Konten ohne Eintrag werden über ihre Kontenart zugeordnet.
9. Journal, Kontoblatt, vorläufige Bilanz
- Journal (Primanota): alle Buchungen mit Buchungsnummer, Belegfeld, Konto/Gegenkonto, BU, Soll/Haben, Steuer, Stapel und Status (offen/fest). „nur festgeschriebene Buchungen“ blendet offene Stapel aus.
- Kontoblatt: für ein Konto oder einen Kontenbereich mit EB-Wert, Vortrag bis zum Beginn des Zeitraums, laufendem Saldo und Endsaldo.
- Vorläufige Bilanz: Bestandskonten nach Aktiva/Passiva-Position des Kontenplans (Wechselkonten nach Saldo), Debitoren/Kreditoren als Forderungen/Verbindlichkeiten, vorläufiges Jahresergebnis. Differenzen weisen auf fehlende EB-Werte hin.
10. Aufteilung von Rechnungen auf Konten
Eine Rechnung wird nicht als ein Betrag gebucht, sondern je Gegenkonto und Steuersatz aufgeteilt - genau wie beim bisherigen FiBu-Export.
Woher die Konten kommen
Für jeden Beleg bildet Hanware ein Buchungsjournal. Dabei werden die Positionen nach folgenden Regeln Konten zugeordnet:
| Regel | Quelle |
|---|---|
| Spezielles Gegenkonto des Artikels | Artikel-Gegenkonten (für Verkauf und Einkauf getrennt, je Umsatzsteuerkategorie Inland / EU / Ausland) |
| Standard-Erlös-/Wareneingangskonto je Steuersatz | Tabelle Steuersätze (z. B. 7 % → Erlöse 7 %, 19 % → Erlöse 19 %) |
| Leergut | eigene Leergut-Gegenkonten und Leergut-Steuerschlüssel (Verkauf, Einkauf, Gutschrift, EU/Ausland) |
| EU-Lieferungen, igE, Ausland | Gegenkonten EU/Ausland (z. B. steuerfreie EG-Lieferung, EG-Erwerb mit Umsatz- und Vorsteuer) |
Beim Übernehmen berechnet Hanware zu jeder Zeile die Steuer und bucht sie auf das passende Steuerkonto (z. B. Umsatzsteuer 7 %, Vorsteuer 19 %, Umsatzsteuer/Vorsteuer aus EG-Erwerb).
Beispiel
Rechnung an einen Kunden mit Lebensmitteln (7 %), einem 19-%-Artikel, Transportkosten und zurückgenommenem Leergut:
| Gegenkonto (SKR04) | Betrag | Steuer |
|---|---|---|
| 4300 Erlöse 7 % USt | 6.947,78 Soll | USt 7 %: 454,53 |
| 4400 Erlöse 19 % USt | 314,39 Soll | USt 19 %: 50,20 |
| 4410 Erlöse 19 % Transport (Artikel-Gegenkonto) | 53,25 Soll | USt 19 %: 8,50 |
| 4520 Erlöse Leergut (Rücknahme) | 2.218,04 Haben | USt 19 %: 354,14 |
| Summe = Gesamtpreis der Rechnung (brutto, Debitor Soll) | 5.097,38 |
Weitere typische Konten: Wareneingang 7 %, EG-Erwerb 7 % (Umsatz- und Vorsteuer), Leergut EG (steuerfrei), Leergut mit 19 % Vorsteuer, Bezugsnebenkosten, Landwirtschaft 7,8 %, Kfz- und Reparaturkosten.
Wichtig bei geänderten Stammdaten
11. Häufige Fragen
| Frage | Antwort |
|---|---|
| Ich habe eine neue Rechnung geschrieben - warum sehe ich sie nicht in der Summen- und Saldenliste? | Die Auswertungen lesen nur das Hauptbuch. Übernehmen Sie die Belege (Button Warenwirtschaft übernehmen oder „Ja“ beim Hinweis) und klicken Sie erneut Start. |
| Wird etwas doppelt gebucht, wenn ich mehrmals übernehme? | Nein. Es werden nur Unterschiede gebucht; ohne Änderungen erscheint „Keine neuen Buchungen“. |
| Ich habe den Betrag einer Zahlung korrigiert. | Beim nächsten Übernehmen wird nur die Differenz gebucht. Liegt die Zahlung in einem gesperrten Monat, erfolgt die Korrektur im nächsten offenen Monat („Korr. …“). |
| Ich habe einen Beleg gelöscht. | Beim Übernehmen wird die bisherige Buchung storniert (Gegenbuchung). |
| Werden Artikel mit eigenen Gegenkonten, Leergut und Transportkosten richtig aufgeteilt? | Ja - je Gegenkonto und Steuersatz, mit eigener Steuer je Zeile. Siehe Aufteilung von Rechnungen auf Konten. |
| Ich habe das Gegenkonto eines Artikels geändert - alte Rechnungen stehen noch auf dem alten Konto. | Beim Übernehmen im Buchungsstapel das Häkchen Journal neu bilden setzen. Festgeschriebene oder gesperrte Monate werden dabei nicht verändert, sondern im nächsten offenen Monat korrigiert. |
| Kann ich einen festgeschriebenen Monat nachträglich ändern? | Nein (GoBD). Korrekturen erfolgen automatisch in der nächsten offenen Periode oder manuell per Generalumkehr in der Buchungserfassung. |
| Woher weiß ich, ob ein Monat vollständig übernommen ist? | Abschluss → Prüfliste: „OK: Belege und Zahlungen sind vollständig im Hauptbuch“ bzw. eine Warnung mit Anzahl und Betrag. |
12. Weitere Auswertungen (neu seit Oktober 2026)
Zusätzlich stehen zur Wahl: USt-Plausibilitätsprüfung, Umsatzsteuer-Jahreserklärung (mit Abstimmung und ELSTER-XML), Dauerfristverlängerung, Kennzahlen, Rating-BWA, Kostenstellen, Anlagenspiegel und Plan/Ist (Budget). Beim Drucken von GuV, BWA, Rating und Kennzahlen wird eine Grafikseite „Monatsverlauf“ angehängt. Alle Einzelheiten stehen im Handbuch Werkzeuge der Finanzbuchhaltung.