
Fehleranalyse
Schulungsvideo ansehenFehleranalyse Schritt für Schritt erklärt · 5,5 Minuten · öffnet sich mit einem KlickFindet vor der UStVA, dem Festschreiben oder dem Export an den Steuerberater alles, was in der Buchhaltung fehlt, falsch aufgeteilt oder nicht buchbar ist - mit Erklärung und Lösungsweg.
1. Aufruf und Bedienung
Menü Finanzbuchführung → Buchführung (Buchungsstapel) → Fehleranalyse. Die Analyse übernimmt den dort eingestellten Zeitraum und startet sofort.
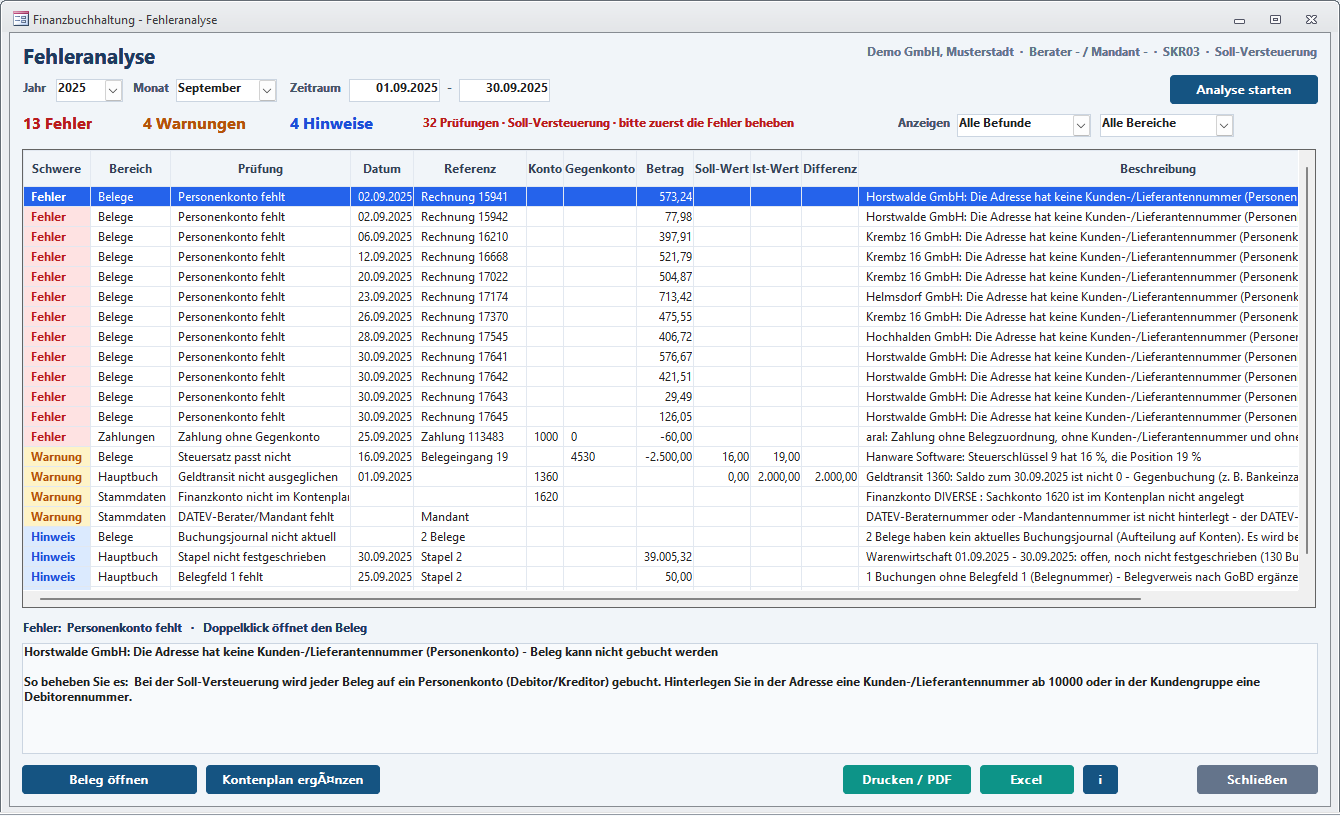
- Zeitraum - Jahr und Monat wählen (setzt den ganzen Monat, „Alle (ganzes Jahr)“ das ganze Wirtschaftsjahr) oder Datum von/bis frei eintragen, dann Analyse starten.
- Zusammenfassung - Anzahl Fehler, Warnung und Hinweis sowie Anzahl der Prüfungen und die Versteuerungsart.
- Filtern - „Anzeigen“ (nur Fehler/Warnungen/Hinweise) und Bereich (Belege, Zahlungen, Hauptbuch, Stammdaten).
- Befund markieren - unten erscheinen Beschreibung und „So beheben Sie es“.
- Doppelklick oder Beleg öffnen springt direkt dorthin, wo der Fehler behoben wird: Beleg, Zahlungen des Kunden/Lieferanten, Buchungsstapel oder Kontoblatt.
- Fehlende Konten (Sachkonto/Finanzkonto/Gegenkonto nicht angelegt): Kontenplan ergänzen legt sie nach Rückfrage im Kontenplan an - Bezeichnung aus dem Finanzkonto bzw. dem häufigsten Buchungstext, Kategorie und Bilanz-/GuV-Zuordnung vom nächstliegenden Konto. Danach die neuen Konten im Kontenplan prüfen.
- Nach dem Beheben Analyse starten erneut klicken. Drucken / PDF und Excel geben die Liste aus (z. B. für den Steuerberater).
2. Fehler, Warnung, Hinweis - was ist zu tun?
| Stufe | Bedeutung | Vorgehen |
|---|---|---|
| Fehler | Etwas kann nicht oder nicht vollständig gebucht werden oder die Buchhaltung ist rechnerisch falsch (z. B. Gegenkonto fehlt, Aufteilung ≠ Belegsumme, Soll ≠ Haben, Kasse negativ). | Vor UStVA, Festschreiben und Export immer beheben. |
| Warnung | Die Buchhaltung ist wahrscheinlich unvollständig oder unplausibel (z. B. nicht übernommene Belege, überzahlte Rechnung, Konto ohne UStVA-Kennzahl, Geldtransit offen). | Prüfen und klären; meist ist eine Übernahme oder eine Stammdatenkorrektur nötig. |
| Hinweis | Kein Fehler, aber verbesserungswürdig (z. B. Stapel nicht festgeschrieben, Belegfeld 1 fehlt, Zahlungsrest auf Personenkonto). | Bei Gelegenheit erledigen. |
3. Welche Prüfungen gibt es?
Belege
| Prüfung | Stufe | Was wird geprüft? |
|---|---|---|
| Gegenkonto fehlt | Fehler | Positionen der Rechnung (Buchungsjournal) ohne Erlös-/Aufwandskonto - z. B. Artikel oder Warengruppe ohne Gegenkonto, fehlendes Leergut-/Versandkostenkonto. |
| Aufteilung ungleich Belegsumme | Fehler | Die Summe der Splitbeträge (Konten-/Steueranteile) ergibt nicht den Rechnungsbetrag. |
| Gegenkonto nicht angelegt | Fehler | Das Gegenkonto existiert nicht im Kontenplan. |
| Personenkonto fehlt | Fehler | Nur Soll-Versteuerung: Adresse ohne Kunden-/Lieferantennummer bzw. Debitorennummer. |
| Beleg ohne Adresse | Fehler | Belege ohne Kunde/Lieferant werden nicht übernommen. |
| Steuerschlüssel unbekannt / Steuersatz passt nicht | Warnung | Steuerschlüssel nicht angelegt oder anderer Steuersatz als in der Position. |
| Netto + Steuer ungleich Brutto | Warnung | Die Beleg-Summen sind in sich nicht stimmig. |
| Buchungsjournal fehlt / nicht aktuell | Hinweis / Warnung | Aufteilung noch nicht gebildet - geschieht beim Übernehmen (bei Ist-Versteuerung Warnung, da sonst auf das Personenkonto gebucht wird). |
Zahlungen
| Prüfung | Stufe | Was wird geprüft? |
|---|---|---|
| Finanzkonto fehlt | Fehler | Zahlung ohne Bank/Kasse oder Finanzkonto ohne Sachkontonummer - wird nicht gebucht. |
| Zahlung ohne Gegenkonto | Fehler | Zahlung ohne Belegzuordnung, ohne Kunden-/Lieferantennummer und ohne Gegenkonto. |
| Zuordnung größer als Zahlung | Fehler | Den Belegen wurde mehr zugeordnet, als gezahlt wurde. |
| Zahlung zu gelöschtem Beleg | Fehler | Zuordnung zu einem gelöschten/nicht vorhandenen Beleg. |
| Verrechnung ohne Finanzkonto | Fehler | Verrechnung ohne Verrechnungskonto. |
| Beleg überzahlt | Warnung | Summe aller Zahlungen höher als der Rechnungsbetrag. |
| Zahlung nicht voll zugeordnet | Hinweis | Rest der Zahlung wird auf das Personenkonto gebucht (Anzahlung/Überzahlung). |
Hauptbuch
| Prüfung | Stufe | Was wird geprüft? |
|---|---|---|
| Soll ungleich Haben | Fehler | Buchungsstapel nicht ausgeglichen. |
| Konto fehlt in Buchung / Sachkonto nicht angelegt | Fehler | Buchungen ohne Konto bzw. auf Konten, die nicht im Kontenplan stehen. |
| Buchung nicht möglich | Fehler | Vorgänge der Warenwirtschaft, für die kein gültiges Konto ermittelt werden kann. |
| Kassenbestand negativ | Fehler | Tagesendbestand einer Kasse unter 0 (GoBD). |
| Nicht übernommen / Abweichung zum Hauptbuch | Warnung | Belege/Zahlungen fehlen im Hauptbuch oder wurden nach der Übernahme geändert - mit Konten und Differenzbetrag. |
| Steuerbetrag unplausibel | Warnung | Gebuchte Steuer passt nicht zum Steuersatz. |
| Offene Buchung in Sperrperiode | Warnung | Gesperrter Monat mit nicht festgeschriebenen Buchungen. |
| Geldtransit nicht ausgeglichen | Warnung | Saldo des Geldtransitkontos (SKR03 1360 / SKR04 1460) nicht 0. |
| Stapel nicht festgeschrieben, Belegfeld 1 fehlt, Steuerkonto direkt bebucht | Hinweis | GoBD- und UStVA-Hinweise. |
Stammdaten
| Prüfung | Stufe | Was wird geprüft? |
|---|---|---|
| Konto ohne UStVA-Kennzahl | Warnung | Konto wird mit Umsatzsteuer (auch innergem. Erwerb/13b) bebucht, hat aber keine UStVA-Position. Vorsteuer-Aufwandskonten brauchen keine Kennzahl. |
| Finanzkonto nicht im Kontenplan | Warnung | Sachkonto von Bank/Kasse fehlt im Kontenplan. |
| DATEV-Berater/Mandant fehlt | Warnung | Für den DATEV-Export nötig. |
| Konto ohne GuV-/BWA-Zuordnung, Steuerschlüssel ohne DATEV-BU | Hinweis | Konten erscheinen in GuV/BWA unter „nicht zugeordnet“ bzw. BU-Schlüssel für DATEV fehlt. |
4. Ist- und Soll-Versteuerung
Die Analyse richtet sich nach der Buchungsart in den Buchhaltungseinstellungen: bei Soll-Versteuerung werden die Belege mit Belegdatum im Zeitraum geprüft, bei Ist-Versteuerung die Belege, die im Zeitraum bezahlt oder verrechnet wurden (deren Aufteilung bestimmt dann die Erlös-/Aufwandskonten der Zahlung). Die Personenkonto-Prüfung entfällt bei Ist-Versteuerung.
5. Empfohlener Ablauf
- Monat in der Warenwirtschaft abschließen (Rechnungen, Eingangsrechnungen, Zahlungen erfasst).
- Fehleranalyse für den Monat - zuerst alle Fehler beheben, dann Warnung klären.
- Im Buchungsstapel Übernehmen (bei geänderten Belegen mit „Journal neu bilden“).
- Analyse wiederholen, bis keine Fehler mehr angezeigt werden.
- UStVA prüfen, Stapel festschreiben, Periode sperren und exportieren.